6 eller 12 procent moms? Checklista för restaurang och hämtmat
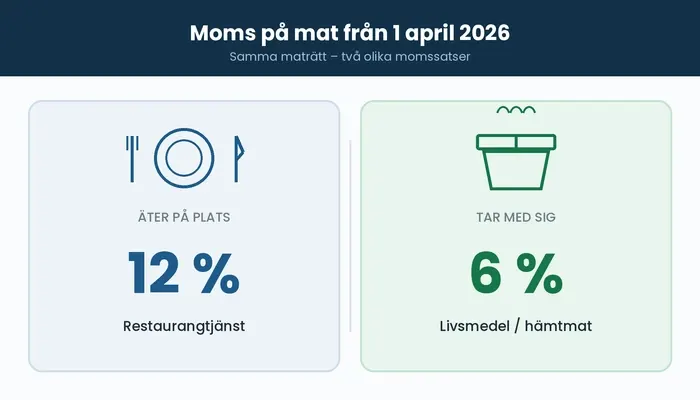
Sedan den 1 april 2026 är momsen på livsmedel 6 procent i stället för 12. För dig som driver restaurang, café eller gatukök betyder det att samma maträtt kan ha två olika momssatser beroende på hur den säljs – 6 procent om gästen tar med sig maten, 12 procent om gästen äter på plats.
Det låter enkelt i teorin. I praktiken är det här den vanligaste källan till fel i kassan och i momsrapporten just nu. Den här guiden går igenom var gränsen går, vilka gränsfall du behöver hålla koll på och vad du konkret behöver göra i kassasystem och bokföring.
Vad ändrades den 1 april 2026?
Skattesatsen på livsmedel sänktes från 12 till 6 procent den 1 april 2026, och sänkningen gäller till och med den 31 december 2027. Det är en tillfällig åtgärd som ska dämpa effekten av höga matpriser.
Momsen på restaurang- och cateringtjänster ligger kvar på 12 procent. Det är hela poängen med den gränsdragning som nu uppstått: för en restaurang där gästen kan välja mellan att äta på plats eller ta med sig maten hem är momsen 12 procent i det första fallet och 6 procent för hämtmaten.
Med andra ord: det är inte vad du säljer som styr momssatsen, utan hur du säljer det.
Skillnaden mellan livsmedel och restaurangtjänst
Grundprincipen är att en restaurangtjänst innehåller ett serviceelement utöver själva maten – lokal att sitta i, dukning, servering, personal som plockar undan. Saknas de delarna är det en ren livsmedelsförsäljning.
När gäller 6 procent?
Sex procent gäller när kunden köper maten och tar den med sig ut ur lokalen:
- Hämtmat och takeaway från restaurang, pizzeria eller gatukök
- Mat som levereras hem via app, till exempel Foodora eller Uber Eats
- Mat från foodtruck eller matvagn som kunden hämtar och tar med sig
- Kaffe, läsk, juice och andra drycker som räknas som livsmedel
- Bakverk, smörgåsar och sallader som säljs över disk i caféet
När gäller 12 procent?
Tolv procent gäller när försäljningen är en serveringstjänst:
- Mat och dryck som gästen äter vid bord i restaurangen
- Lunchbuffé och à la carte med servering
- Catering där ni är på plats med personal, dukning och uppassning
- Room service på hotell
Observera att alkoholhaltiga drycker fortfarande har 25 procent moms, oavsett om de serveras på plats eller säljs för avhämtning. Den sänkta matmomsen påverkar inte alkohol.
Gränsfallen som är svårast att bedöma
Det är i mellanläget felen uppstår. Några situationer som återkommande skapar frågetecken:
- Caféet med ett par bord.
Har verksamheten bara ett enstaka bord längs väggen är utgångspunkten att det rör sig om livsmedelsförsäljning, men en välskött uteservering som personalen ansvarar för kan i stället bedömas som restaurangtjänst. Det är helhetsintrycket av verksamheten som avgör. - Gästen står vid en bardisk.
Köp i restaurangen där maten äts vid en disk utan service är ett äkta gränsfall som kan behöva bedömas i det enskilda fallet. - Catering utan personal.
Levererar ni bara färdiglagad mat, utan servering på plats, kan det räknas som livsmedelsförsäljning med 6 procent. Är ni på plats och sköter serveringen är det 12 procent. - Hotellfrukost och room service.
Att gästen själv hämtar maten gör inte automatiskt att 6 procent gäller, om lokalen och upplägget i övrigt är en serveringsmiljö.
Exempel: samma maträtt, två momssatser
Säg att lunchen kostar 145 kronor inklusive moms.
| Äter på plats | Tar med sig | |
|---|---|---|
| Momssats | 12 % | 6 % |
| Moms | 15,54 kr | 8,21 kr |
| Netto till företaget | 129,46 kr | 136,79 kr |
Behåller du samma pris ut mot kunden ger varje hämtmatslunch drygt 7 kronor mer i netto. Vill du i stället låta sänkningen gå till kunden kan samma nettointäkt tas ut till ett pris på cirka 137 kronor.
Det här är ett prisbeslut, inte ett bokföringsbeslut – men det är värt att fatta medvetet snarare än att låta kassasystemet göra det åt er. Ta gärna hjälp av vår rådgivning om ni funderar på att lägga om prissättningen.
Checklista: kassasystem och bokföring
Artikelregistret i kassan
- Lägg upp separata artiklar, eller en tydlig växlingsfunktion, för ”äta här” respektive ”ta med”
- Kontrollera att varje artikel är kopplad till rätt momssats – 6, 12 eller 25 procent
- Se till att personalen vet hur valet registreras, särskilt vid lunchrusning
- Testa ett par kvitton skarpt och läs av att momsen blir rätt
Bokföring och momsrapport
- Kontrollera att rätt momskonto är kopplat till respektive försäljningstyp, annars hamnar beloppen fel i momsrapporten
- Håll isär hämtmat och servering i bokföringen så att underlaget går att följa i efterhand
- Kom ihåg att leveransdatumet avgör momssatsen, inte fakturadatumet
- Stäm av första momsperioden extra noga efter varje förändring
Inköp, representation och prislistor
- Se över ingående moms på inköp av livsmedel från leverantörer, mejerier och grossister
- Kontrollera hur momsavdrag vid representation räknas när inköpet innehåller livsmedel
- Uppdatera menyer, prislistor och beställningssidor så att de stämmer med kassan
- Informera personalen – de flesta fel uppstår i kassan, inte i redovisningen
När behöver en försäljning bedömas närmare?
Ta ett extra varv när något av följande stämmer in på din verksamhet:
- Ni säljer både hämtmat och servering i samma lokal
- Ni har sittplatser men ingen egentlig bordsservering
- Ni kombinerar butik och café, till exempel gårdsbutik eller bageri
- Ni levererar mat till företag och evenemang med varierande upplägg
- Ni har uteservering bara delar av året
I oklara fall går det att ansöka om förhandsbesked, men i de flesta situationer räcker det att gå igenom verksamhetens olika försäljningsflöden en gång ordentligt och dokumentera bedömningen.
Vad händer efter den 31 december 2027?
Sänkningen är tillfällig. När den upphör återgår livsmedelsmomsen till 12 procent, och då behöver kassasystem, artikelregister och prislistor ställas om igen. Lägg in en påminnelse redan nu, och bygg gärna upplägget så att en momsändring går att göra utan att hela artikelregistret måste göras om.
Källa:Skatteverkets nyhet om sänkt livsmedelsmoms, publicerad 26 februari 2026. Ändringen gäller sedan den 1 april 2026.
Behöver du hjälp med momshanteringen?
Osäker på hur gränsdragningen ska hanteras just i din verksamhet?
Vi går igenom era försäljningsflöden, hjälper er ställa in kassasystem och bokföring rätt och ser till att momsrapporten stämmer från första perioden.
Vi på Ekonomico sköter löpande redovisning till fast pris för restauranger, kaféer och företag som säljer mat. Boka ett samtal så tittar vi på ditt upplägg.
Få ett prisförslag för ditt företag
Berätta vad du behöver hjälp med så återkommer vi med ett förslag anpassat efter dina behov.
- Kostnadsfritt första möte
- Fast pris innan du bestämmer dig
- Ingen bindningstid
Ring oss på 031 - 52 40 00, vardagar 09:00 - 17:00. Eller fyll i formuläret så återkommer vi inom 24 timmar på vardagar.